


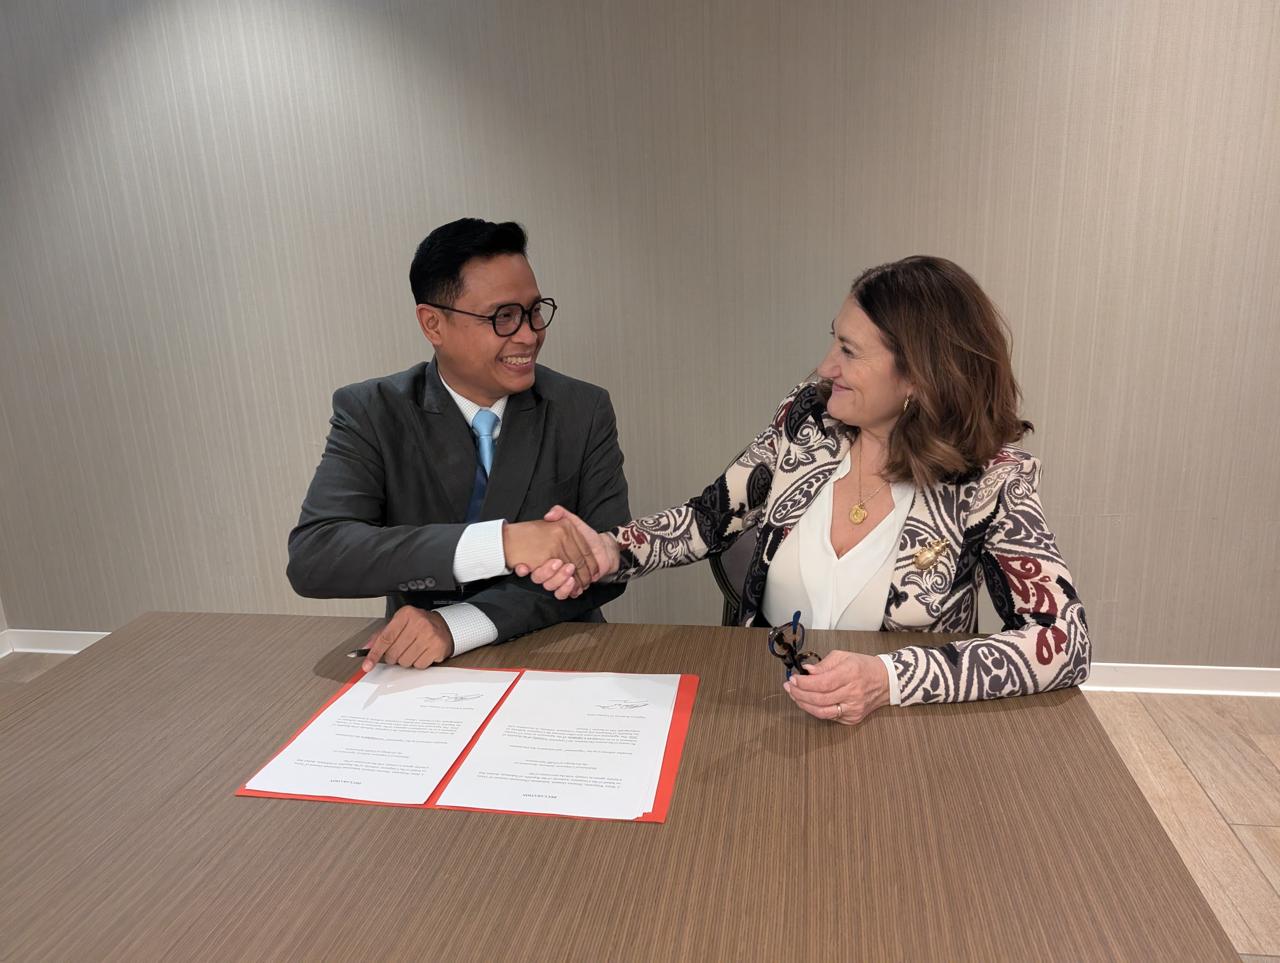
Dalam konferensi yang sama, Indonesia turut mendorong penguatan kerja sama internasional dalam bantuan penagihan pajak lintas negara atau cross-border assistance in recovery of tax claims.
Direktur Jenderal Pajak menjadi pembicara utama dalam sesi khusus yang membahas inisiatif tersebut. Forum ini dimanfaatkan Indonesia untuk mendorong kolaborasi antarotoritas pajak dalam mengatasi tantangan penagihan kewajiban perpajakan yang melibatkan aset atau penanggung pajak di luar negeri.
Meningkatnya mobilitas modal dan aset lintas negara menuntut kerja sama yang semakin erat antarnegara. Tanpa dukungan lintas yurisdiksi, penagihan kewajiban pajak dapat menghadapi kendala ketika aset atau pihak yang bertanggung jawab atas pembayaran pajak berada di luar wilayah kewenangan otoritas pajak.
Indonesia mengajak yurisdiksi mitra yang masih memiliki reservasi terhadap ketentuan bantuan penagihan pajak dalam MAAC untuk mempertimbangkan pencabutan reservasi atau memperluas kerja sama melalui kesepakatan bilateral.
Selain itu, Indonesia mendorong pemanfaatan Model Manual yang disusun Global Forum sebagai acuan dalam membangun prosedur teknis kerja sama bantuan penagihan pajak lintas negara.
Komitmen Indonesia dalam bidang tersebut diwujudkan melalui Peraturan Presiden Nomor 56 Tahun 2024 yang membatasi reservasi terhadap bantuan penagihan pajak pada jenis pajak tertentu, serta Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan yang mengatur bantuan penagihan pajak.
*Perkuat Transparansi Perpajakan Internasional*
Competent Authorities Conference ke-13 diselenggarakan Global Forum on Transparency and Exchange of Information for Tax Purposes bersama otoritas pajak Montenegro.
Konferensi selama tiga hari tersebut diikuti perwakilan dari 90 yurisdiksi di berbagai kawasan dunia, termasuk Inggris, Amerika Serikat, Prancis, Jepang, dan Korea.
Forum tahunan ini menjadi wadah bagi pejabat otoritas pajak untuk berbagi pengalaman, membahas tantangan pertukaran informasi lintas negara, serta mengidentifikasi praktik terbaik dalam kerja sama administrasi perpajakan internasional.
Salah satu pembahasan utama konferensi menekankan bahwa keberhasilan pertukaran informasi tidak cukup diukur dari jumlah data yang dipertukarkan, tetapi juga dari sejauh mana informasi tersebut dimanfaatkan dan memberikan dampak nyata bagi administrasi perpajakan.
Prinsip tersebut dinilai relevan bagi Indonesia dalam mengoptimalkan pemanfaatan data GIR untuk mendukung pengawasan kepatuhan Pajak Minimum Global.
Melalui partisipasi aktif dalam konferensi dan penguatan kerja sama administrasi lintas negara, Indonesia terus mendorong sistem perpajakan internasional yang lebih transparan, adil, dan efektif dalam menghadapi praktik penghindaran serta pengelakan pajak.(Red)







Tinggalkan Balasan Batalkan balasan